Domain luft-kollektor.de kaufen?
Wir ziehen mit dem Projekt
luft-kollektor.de um.
Sind Sie am Kauf der Domain
luft-kollektor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain luft-kollektor.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
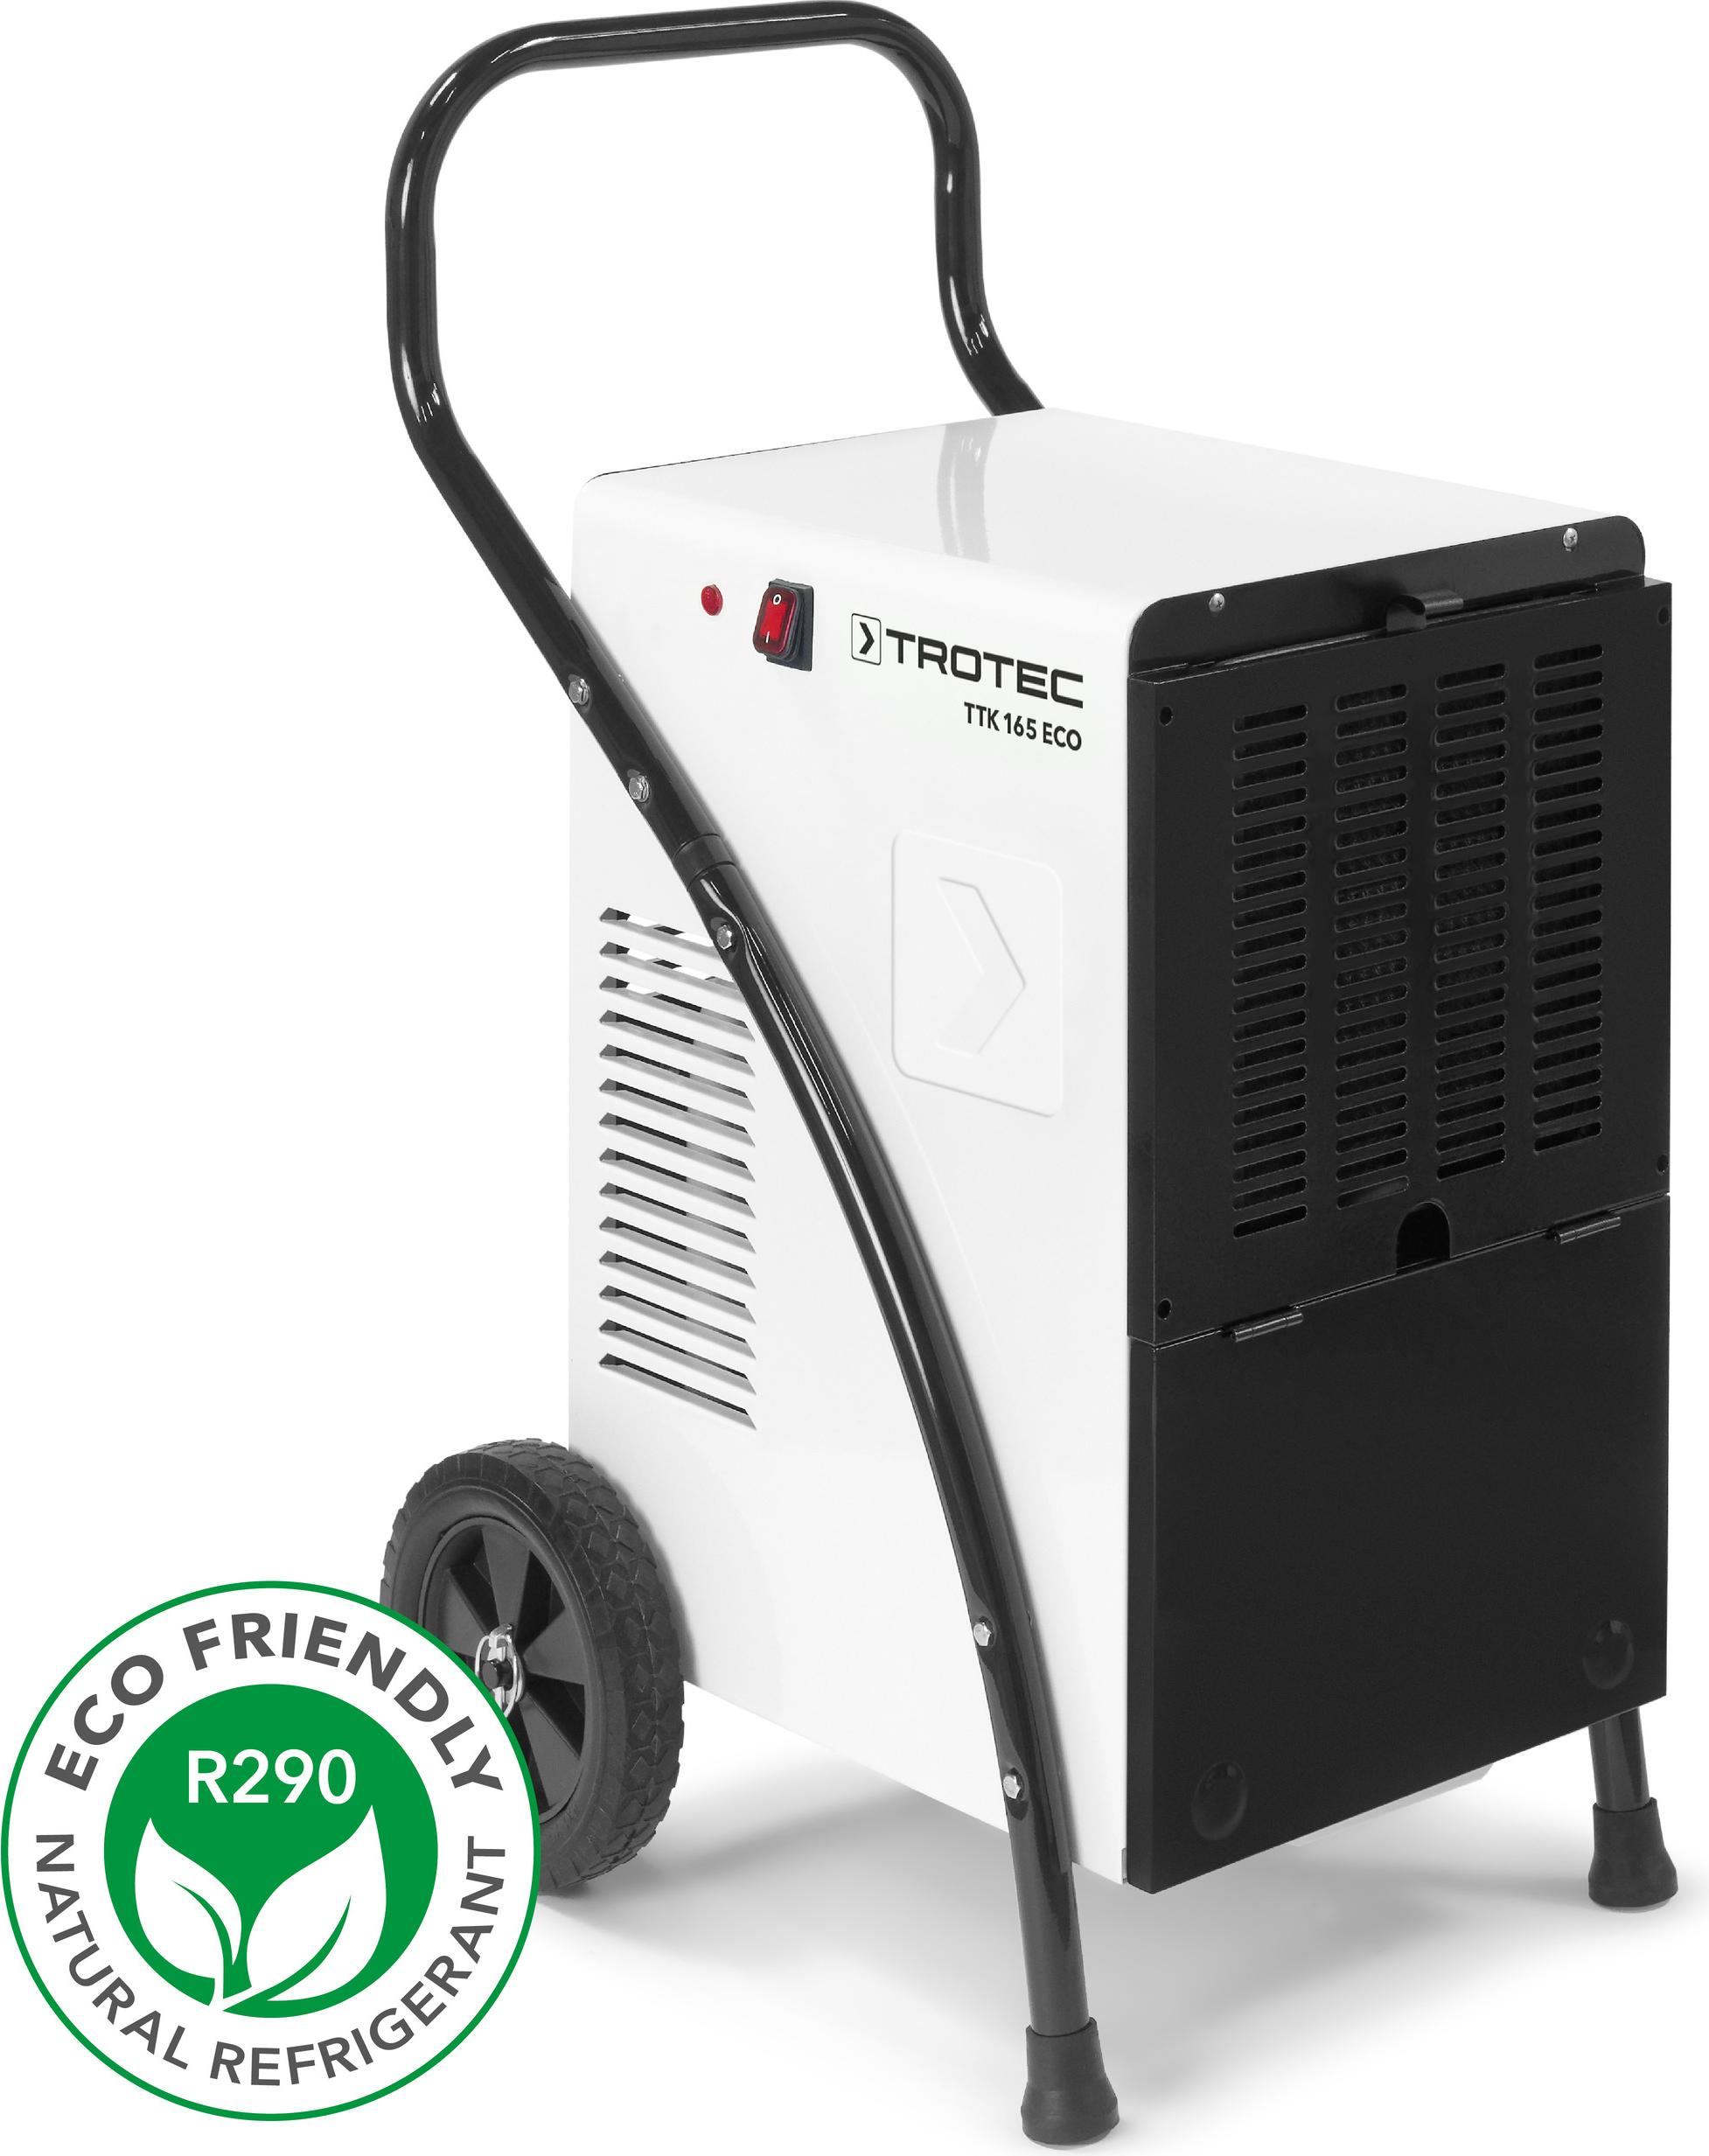
TROTEC Luftentfeuchter TTK 165 ECO Luftentfeuchtung bis 52 L Bautrockner Entfeuchter Luft Trockner EntfeuchtungDer Trotec Bautrockner Luftentfeuchter TTK 165 ECO ist ein leistungsstarker Luftentfeuchter mit einer Leistung von bis zu 52 Litern pro Tag und einer Luftmenge von 350 m/h. Dank der robusten Stahlkonstruktion ist dieser Luftentfeuchter speziell fr den Einsatz auf Baustellen konzipiert und hlt auch rauen Bedingungen stand. Durch den Handgriff und die groen Transportrder lsst sich der TTK 165 ECO auch auf schwierigem Gelnde oder ber Stufen leicht bewegen. Der waschbare Luftfilter ist leicht zugnglich und zu reinigen, sodass die Wartung fr den Benutzer ein Kinderspiel ist. Auf der Rckseite des Luftentfeuchters befindet sich eine praktische Vorrichtung zur sicheren Befestigung des Netzkabels. Die Vorteile des TTK 165 ECO in der Praxis sind: Anschluss eines Ablaufschlauches zur kontinuierlichen Entfeuchtung Leicht zugnglicher Luftfilter Hohe Mobilitt durch Transportrollen und Griffstange Wirtschaftliche Lsung fr den geschftlichen Einsatz Hohe Entfeuchtungsleistung auch bei niedrigen Tempera419,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PHILIPS FY1114/10 Ersatz Filter (Luftreinigung) für Luftwäscher HU5930/10Warnfunktion bei vollem FilterDie Alarmfunktion zur Erhaltung gesunder Luft lässt Sie umgehend wissen, wenn es an der Zeit ist, den Filter zu ersetzen. Wenn der Filter oder das Befeuchtungselement nicht umgehend ausgetauscht werden, funktioniert das Gerät nicht mehr, um einen wirkungslosen Betrieb zu vermeiden, da der Filter oder das Befeuchtungselement nicht mehr wirken. So können Sie sicher sein, dass die Luft immer sauber ist. Entfernen Sie effizient Schadstoffe mit dem Nano Protect-FilterDer Nano Protect-Filter entfernt effizient Schadstoffpartikel mit einer Größe von bis zu 0,02 µm*, einschließlich feinen Staub, Pollen, Staubmilben, Bakterien und einige Viren. Oberfläche entspricht 1,17 m2 für hohe Filterkapazität. Reduktion von Allergenen und Schutz vor Allergiesymptomen. Filter lässt sich leicht einsetzenNehmen Sie einfach den Filter aus der Verpackung, ersetzen Sie den gebrauchten Filter im Gerät, und halten Sie die RESET-Taste auf der Benutzeroberfläche gedrückt. Hohe FilterkapazitätOberfläche entspricht 1,17 m² für hohe Filterkapazität. Reduktion von Allergenen.26,65 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
TROTEC Luftentfeuchter TTK 165 ECO Luftentfeuchtung bis 52 L Bautrockner Entfeuchter Luft Trockner EntfeuchtungDer Trotec Bautrockner Luftentfeuchter TTK 165 ECO ist ein leistungsstarker Luftentfeuchter mit einer Leistung von bis zu 52 Litern pro Tag und einer Luftmenge von 350 m/h. Dank der robusten Stahlkonstruktion ist dieser Luftentfeuchter speziell fr den Einsatz auf Baustellen konzipiert und hlt auch rauen Bedingungen stand. Durch den Handgriff und die groen Transportrder lsst sich der TTK 165 ECO auch auf schwierigem Gelnde oder ber Stufen leicht bewegen. Der waschbare Luftfilter ist leicht zugnglich und zu reinigen, sodass die Wartung fr den Benutzer ein Kinderspiel ist. Auf der Rckseite des Luftentfeuchters befindet sich eine praktische Vorrichtung zur sicheren Befestigung des Netzkabels. Die Vorteile des TTK 165 ECO in der Praxis sind: Anschluss eines Ablaufschlauches zur kontinuierlichen Entfeuchtung Leicht zugnglicher Luftfilter Hohe Mobilitt durch Transportrollen und Griffstange Wirtschaftliche Lsung fr den geschftlichen Einsatz Hohe Entfeuchtungsleistung auch bei niedrigen Tempera419,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
PHILIPS FY1114/10 Ersatz Filter (Luftreinigung) für Luftwäscher HU5930/10Warnfunktion bei vollem FilterDie Alarmfunktion zur Erhaltung gesunder Luft lässt Sie umgehend wissen, wenn es an der Zeit ist, den Filter zu ersetzen. Wenn der Filter oder das Befeuchtungselement nicht umgehend ausgetauscht werden, funktioniert das Gerät nicht mehr, um einen wirkungslosen Betrieb zu vermeiden, da der Filter oder das Befeuchtungselement nicht mehr wirken. So können Sie sicher sein, dass die Luft immer sauber ist. Entfernen Sie effizient Schadstoffe mit dem Nano Protect-FilterDer Nano Protect-Filter entfernt effizient Schadstoffpartikel mit einer Größe von bis zu 0,02 µm*, einschließlich feinen Staub, Pollen, Staubmilben, Bakterien und einige Viren. Oberfläche entspricht 1,17 m2 für hohe Filterkapazität. Reduktion von Allergenen und Schutz vor Allergiesymptomen. Filter lässt sich leicht einsetzenNehmen Sie einfach den Filter aus der Verpackung, ersetzen Sie den gebrauchten Filter im Gerät, und halten Sie die RESET-Taste auf der Benutzeroberfläche gedrückt. Hohe FilterkapazitätOberfläche entspricht 1,17 m² für hohe Filterkapazität. Reduktion von Allergenen.26,65 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Luftreinigung zur KundeninformationAufkleber Luftreinigung zur Kundeninformation Dieser Aufkleber mit den Maßen 21 cm x 14,8 cm liegt dem Luftreiniger Sanifica Aria 30 mit UVC Licht bei. Sollen Sie einen Ersatzaufkleber oder weitere Aufkleber brauchen, können Sie diese hier bestellen. Der Aufkleber ist ein Outdoor Aufkleber mit UV Lack und hält so lange an Ihrer Scheibe oder Türe. Technische Daten Artikelnummer: 4260181389189 Weitere passende Artikel und Informationen Luftreiniger Sanifica Aria 30 Suchwörter zu diesem Artikel Aufkleber Luftreinigung zur Kundeninformation, Seifenspender, Luft reinigen, Luftreiniger, Seife & Waschmittel, Corona Produkte, Desinfektionsmittel, Hygiene & Papier, Profi Reinigungsmittel,1,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.